Faturamento
Cada método de parcelamento tem um custo real para a clínica. Veja o que a maquininha, o crediário e a financeira consomem do seu faturamento.
Por Divaldo Almeida · Publicado em 9 de outubro de 2026 · Atualizado em 9 de outubro de 2026
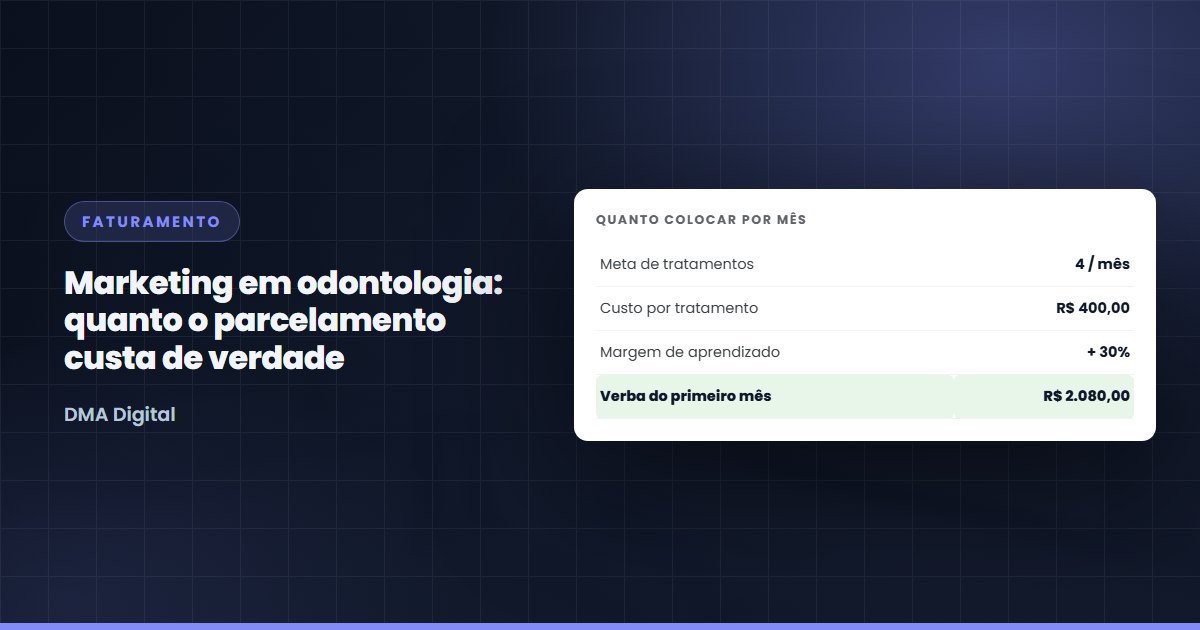
Parcelar um implante em doze vezes pode parecer o caminho mais rápido para fechar um plano de tratamento. O problema é que a maioria das clínicas não calcula o quanto cada método de parcelamento consome do caixa. Taxa da maquininha, desconto da financeira e inadimplência do crediário próprio somados podem representar, como estimativa de mercado, uma perda acima de 10% do valor do tratamento. Calcular esse custo antes de oferecer a opção é o que separa o plano que fecha com lucro do que fecha no prejuízo.
Em marketing em odontologia, a conversa sobre captação costuma focar no custo de trazer o paciente até a cadeira. O que fica de fora é o que acontece depois que o plano de tratamento foi aceito: o quanto a clínica realmente recebe, consideradas as taxas, os prazos e os riscos de cada forma de pagamento. O artigo sobre plano de tratamento aprovado mostra onde o paciente some depois da aprovação. Este abre a conta do que acontece com o dinheiro depois que ele confirma.
No cartão parcelado, a clínica paga a MDR, que é a taxa cobrada pela operadora sobre o valor da transação, e recebe o dinheiro ao longo dos meses do parcelamento. Parcelamentos mais longos costumam ter MDR maior que o crédito à vista, conforme os contratos praticados no mercado. Doze vezes significa que o último pagamento chega doze meses depois da consulta.
Esse prazo tem um custo indireto que raramente entra na conta: a clínica paga aluguel, salários e fornecedores no curto prazo enquanto o dinheiro do tratamento entra mês a mês. Para reduzir esse prazo, as operadoras de maquininha oferecem antecipação de recebíveis, mas essa operação tem uma taxa adicional que precisa ser incluída no cálculo do custo real do parcelamento.
Clínica que negocia a MDR do parcelamento diretamente com a operadora pode reduzir esse custo. O ponto de partida é saber qual é a taxa atual no contrato e comparar com o que outras operadoras oferecem para o volume mensal da clínica.
O crediário próprio é o parcelamento que a clínica financia diretamente, sem passar por banco ou operadora. Por isso, ela não paga taxa financeira, mas assume o risco de inadimplência, precisa gerenciar cobranças e manter caixa para cobrir o período entre o início do trabalho e o recebimento das últimas parcelas.
Um tratamento de alto valor parcelado em oito ou doze vezes sem entrada significa que, no primeiro mês, a clínica começa o trabalho sem nada recebido. Se o paciente atrasar ou parar de pagar na metade, a clínica absorve o prejuízo inteiro. A taxa de inadimplência no crediário próprio varia conforme o critério que a clínica aplica antes de abrir o crédito. Sem critério definido, ela sobe.
O artigo sobre ticket médio na odontologia mostra como aumentar o valor médio por tratamento sem perder paciente. Ticket alto com crediário sem critério pode gerar faturamento no papel e inadimplência no caixa ao mesmo tempo.
A financeira odontológica é uma empresa que compra o crédito do tratamento com desconto e paga à clínica à vista. A clínica recebe um valor menor que o total, mas imediatamente e sem risco de calote. O paciente paga à financeira ao longo do parcelamento. A taxa de cessão varia conforme o prazo e o acordo com a financeira.
Esse modelo tem vantagem clara de fluxo de caixa e elimina o risco de inadimplência para a clínica. A taxa de cessão é o desconto que a financeira aplica sobre o valor total do tratamento para antecipar o pagamento. Ela precisa estar embutida na precificação antes de o dentista apresentar o orçamento ao paciente. Clínica que oferece financiamento sem incluir esse custo na margem está repassando o desconto para dentro do próprio lucro.
Para comparar as opções de parcelamento, olhe três variáveis por método: o custo financeiro para a clínica (taxa ou inadimplência), o prazo até o recebimento completo e quem fica com o risco de calote. Essas três variáveis mudam completamente de um modelo para o outro.
| Método | Custo para a clínica | Prazo de recebimento | Risco de inadimplência |
|---|---|---|---|
| Cartão crédito à vista | MDR à vista, negociado com a operadora | Aproximadamente 30 dias | Baixo |
| Cartão crédito parcelado | MDR parcelado, maior que à vista | Uma parcela por mês | Baixo, prazo longo |
| Crediário próprio | Sem taxa, mas inadimplência e cobrança | Mês a mês, sem garantia | Clínica absorve 100% |
| Financeira odontológica | Taxa de cessão de crédito | À vista para a clínica | Zero para a clínica |
Use o raio-x da clínica para mapear quais formas de pagamento seus pacientes mais usam hoje. Esse dado define onde concentrar o esforço de negociação de taxa. A decisão não é igual para todas as clínicas: quem trabalha com tratamentos de alto valor e longo prazo tem um perfil de risco diferente de quem atende consultas rápidas.
Exigir entrada reduz o risco financeiro independentemente do método escolhido. No crediário próprio, a entrada garante que parte do custo do tratamento já foi recebida antes do início. No cartão parcelado, reduz o número de parcelas e, com isso, o prazo de recebimento e o total da MDR.
A entrada não precisa ser alta para fazer diferença. O objetivo é cobrir pelo menos o custo dos primeiros procedimentos do plano. Clínica que define uma entrada mínima por tipo de tratamento tem uma proteção simples contra o paciente que aprova na cadeira e desaparece antes de começar. O Código de Ética Odontológica, publicado pelo CFO, não restringe a exigência de entrada: essa é uma decisão financeira e não matéria de conduta profissional.
Quando o paciente pede doze vezes e a clínica só absorve seis pelo crediário próprio, a resposta não é recusar o caso. É apresentar as opções disponíveis: parcelas menores no crediário da clínica, parcelamento maior pelo cartão ou financiamento por uma financeira com parcelas ajustadas ao orçamento do paciente.
O paciente que pergunta sobre parcelamento não está negociando preço. Está verificando se o tratamento cabe no orçamento mensal. A resposta que apresenta opções concretas mantém a conversa aberta. A que só diz que a clínica não tem essa condição fecha a cadeira antes de a conversa começar.
Agende um diagnóstico gratuito com a equipe da DMA para identificar qual combinação de métodos de pagamento faz mais sentido para o perfil de tratamentos da sua clínica. Cada clínica tem um ticket médio e um tipo de tratamento predominante, e a solução de parcelamento precisa ser ajustada para esse perfil.
Pegue os últimos cinco tratamentos que a clínica parcelou e some o quanto foi efetivamente recebido em cada um, já descontadas taxas e parcelas que não vieram. Divida pelo valor original de cada um. Esse número mostra o percentual real de recebimento da clínica hoje. Se ele estiver abaixo do esperado, o problema está no método de parcelamento ou no critério de aprovação, não no preço do tratamento.
Para entender como estruturar o financeiro dentro da estratégia de captação, conheça os serviços da DMA e como integramos pagamento, captação e acompanhamento de resultado.
Ler resolve metade. A outra metade é execução semanal, com alguém acompanhando o que virou paciente de verdade. É o que a DMA faz.
Falar com um especialistaNo cartão, a operadora assume o risco de inadimplência e paga à clínica conforme as parcelas vencem. No crediário próprio, a clínica não paga taxa financeira, mas absorve 100% do calote e precisa gerenciar a cobrança mês a mês.
Não necessariamente. A financeira cobra uma taxa de cessão para antecipar o valor do tratamento, mas elimina o risco de inadimplência e o prazo longo de recebimento. Para tratamentos de longa duração com parcelamento extenso, o custo total do cartão pode se aproximar ou superar o da cessão.
Pode. O Código de Ética Odontológica, publicado pelo CFO, não restringe a exigência de entrada. O Código de Defesa do Consumidor (Lei 8.078/1990) exige que as condições, incluindo entrada e valor das parcelas, sejam informadas ao paciente antes da assinatura.
O CDC (Lei 8.078/1990) exige que o valor total, o número de parcelas, o valor de cada parcela e as condições de entrada sejam informados antes da contratação. A clínica que abre crediário próprio precisa cumprir essa obrigação por conta própria, sem depender da operadora do cartão.
Calcule o valor efetivamente recebido nos tratamentos parcelados do último trimestre, já descontadas taxas e parcelas não pagas. Divida pelo valor original de cada um. Se o resultado estiver abaixo da margem necessária para cobrir os custos fixos, o método ou o critério de aprovação precisa de revisão.
